لم يعد التحدي الذي يواجه المغرب في صناعة السيارات مرتبطاً فقط بزيادة الإنتاج أو تعزيز الصادرات، بل بقدرته على الانتقال إلى مراحل صناعية أكثر تقدماً، تشمل تصنيع البطاريات ومكوناتها وتطوير التكنولوجيا وتأهيل الكفاءات المحلية.
فبينما تتسابق الشركات العالمية لإعادة توزيع استثماراتها في قطاع السيارات الكهربائية، تتوفر المملكة على مؤهلات مهمة تؤهلها لاقتناص هذه الفرصة، لكن تحويلها إلى قيمة مضافة مستدامة يظل رهيناً بمدى تعميق التصنيع المحلي ونقل الخبرات.
وتسلط منصة «The Conversation» الأمريكية، في تحليل نشرته أخيرا، الضوء على موقع المغرب في هذا التحول الصناعي العالمي، مستعرضة المزايا التي تجمع بين الموقع الجغرافي الاستراتيجي، واتفاقيات التبادل الحر، والموارد المعدنية، والبنية التحتية اللوجستيكية، فضلاً عن الخبرة المتراكمة في صناعة السيارات خلال العقدين الماضيين.
وتبرز أهمية هذه المؤهلات من خلال المكانة التي بات يحتلها القطاع في الصادرات المغربية. فقد بلغت قيمة صادرات السيارات ومكوناتها نحو 17 مليار دولار خلال سنة 2024، وفق الأرقام الواردة في التحليل، الذي يشير إلى تقدم المغرب ضمن الشركاء التجاريين للاتحاد الأوروبي في هذا المجال.
وتستند هذه المكانة إلى قاعدة صناعية تقودها مجموعتا «رينو» و«ستيلانتيس»، وإلى منظومة لوجستيكية يتصدرها ميناء طنجة المتوسط، المدعوم بمناطق صناعية تستقطب المصنعين وموردي قطع الغيار.
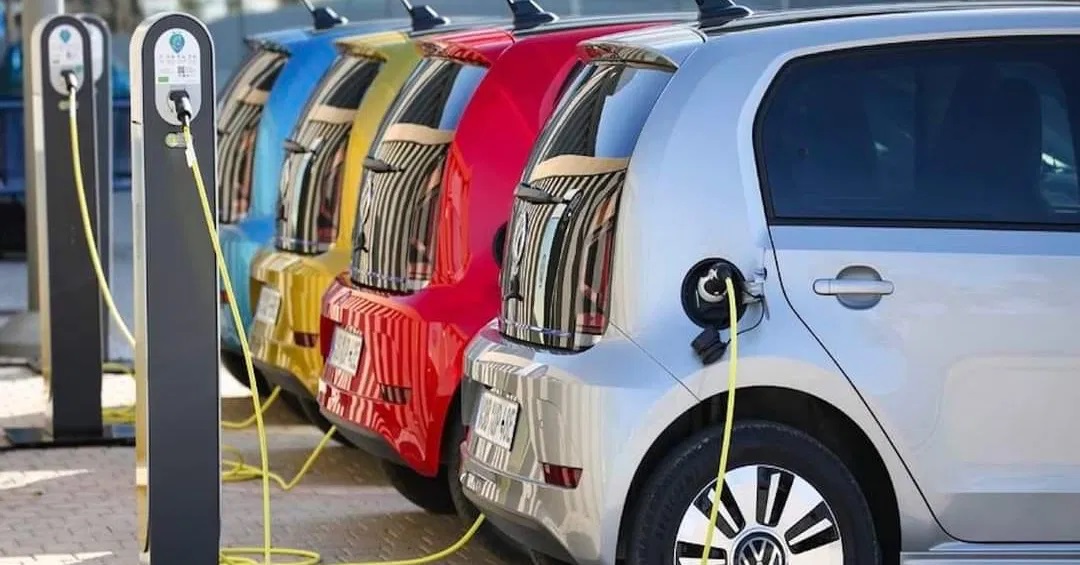
غير أن قوة الصناعة الحالية لا تعني أن الانتقال نحو السيارات الكهربائية قد اكتمل. فقد أنتج المغرب نحو 560 ألف سيارة خلال سنة 2024، لم يتجاوز عدد السيارات الكهربائية منها حوالي 50 ألف وحدة، بينما ظل الجزء الأكبر من الإنتاج مرتبطاً بمحركات الاحتراق التقليدية.
ويكشف هذا الفارق حجم العمل المطلوب لتوسيع التصنيع الكهربائي والهجين، وتطوير منظومة محلية قادرة على إنتاج المكونات والتقنيات التي ستحدد مستقبل القطاع.
وفي هذا السياق، تكتسب الاستثمارات الصينية المعلنة أهمية خاصة، إذ أشار التحليل إلى مشاريع تناهز قيمتها ستة مليارات دولار في مصانع البطاريات ومكونات السيارات الكهربائية بالمغرب.
وتفتح هذه المشاريع المجال أمام المملكة لتعزيز موقعها في سلاسل الإمداد العالمية، خصوصاً في ظل سعي الشركات المصنعة إلى تنويع قواعد إنتاجها والوصول إلى الأسواق الدولية من مواقع أكثر تنافسية.
ولا تنحصر جاذبية المغرب في بنيته الصناعية وموقعه القريب من أوروبا، بل تمتد إلى موارده الطبيعية. فالمملكة تتوفر على احتياطيات من الفوسفاط يقدرها التحليل بنحو 70 في المائة من الاحتياطيات العالمية، إلى جانب موارد من الكوبالت، وهما عنصران يكتسيان أهمية في صناعة البطاريات.
ويشكل الفوسفاط خصوصاً مادة أساسية في بطاريات الليثيوم والحديد والفوسفاط، المعروفة اختصاراً بـ«LFP»، التي تعد من التقنيات المستخدمة في السيارات الكهربائية.
لكن امتلاك المواد الأولية لا يكفي لبناء صناعة متكاملة؛ إذ يتطلب الأمر تطوير أنشطة المعالجة والتحويل، واستقطاب الاستثمارات في المكونات ذات القيمة التقنية المرتفعة، وتوسيع قدرات البحث والتطوير، وتأهيل المهندسين والتقنيين، فضلاً عن تمكين المقاولات المغربية من الاندماج في سلاسل التوريد. ومن دون هذه الحلقات، قد يظل نصيب الاقتصاد الوطني محدوداً، حتى مع ارتفاع حجم الاستثمارات والإنتاج الموجه للتصدير.
وتعزز اتفاقيات التبادل الحر التي تربط المغرب بالاتحاد الأوروبي والولايات المتحدة قدرته على جذب المصنعين الباحثين عن قواعد إنتاج قريبة من الأسواق الكبرى.
كما يوفر ميناء طنجة المتوسط، إلى جانب المناطق الصناعية المتخصصة، بنية لوجستيكية تساعد على ربط الإنتاج بالأسواق الدولية. وتمنح هذه العناصر المملكة موقعاً تنافسياً في مرحلة تعيد فيها التحولات التكنولوجية والسياسات التجارية رسم خريطة صناعة السيارات العالمية.
وتبرز التحولات في السياسة التجارية الأوروبية عاملاً إضافياً في هذا السياق. فبعد فرض الاتحاد الأوروبي رسوماً إضافية على السيارات الكهربائية الصينية سنة 2024، تسعى الشركات الصينية إلى تكييف استراتيجياتها الإنتاجية والتجارية للحفاظ على قدرتها على الوصول إلى السوق الأوروبية.
ويتيح ذلك فرصاً للمغرب لاستقطاب استثمارات جديدة، لكنه يثير أيضاً تساؤلات بشأن قواعد المنشأ، وحجم التحويل الصناعي المنجز محلياً، ومدى استيفاء المنتجات لشروط الاستفادة من الامتيازات التجارية.
فالرهان لا يتعلق بمجرد إقامة مصانع تحمل صفة الإنتاج المحلي، وإنما بطبيعة العمليات الصناعية التي ستنجز داخل المملكة. ويشير التحليل إلى احتمالين متباينين: أولهما أن يتحول المغرب إلى منصة لعمليات تجميع أو تحويل محدودة تستهدف تسهيل الولوج إلى الأسواق الخارجية، وثانيهما أن تتطور المشاريع إلى وحدات إنتاج فعلية تنقل التكنولوجيا، وتكون الكفاءات المغربية،
وتعتمد على الموردين المحليين. والاختيار بين المسارين سيحدد مقدار القيمة المضافة التي يمكن أن تحتفظ بها المملكة داخل اقتصادها.
وفي هذا الإطار، تكتسب المتطلبات البيئية الأوروبية أهمية متزايدة بالنسبة إلى الصناعات المغربية الموجهة للتصدير. فالتنافسية لم تعد مرتبطة فقط بتكلفة الإنتاج وسرعة النقل، بل أصبحت تشمل أيضاً البصمة الكربونية للمنتجات وظروف تصنيعها.
وأشار التحليل إلى التوجه نحو فرض ضريبة على الكربون في المغرب باعتباره أحد أوجه التكيف مع هذه المتطلبات، بما يعكس تنامي ارتباط التجارة الدولية بالمعايير البيئية.
ومع ذلك، يظل المسار محفوفاً بتحديات لا يمكن تجاهلها. فالسياسات التجارية الأوروبية قابلة للتغيير، والتكنولوجيا المتقدمة قد تبقى تحت سيطرة الشركات المالكة لها،
كما يمكن للتقلبات الجيوسياسية والبيئية أن تؤثر في قرارات الاستثمار وسلاسل التوريد. ويعني ذلك أن استدامة المكاسب لن تتحقق بمجرد توفير العقار الصناعي والحوافز، بل تستلزم سياسة صناعية قادرة على تعزيز القدرات المحلية وتطوير البحث والابتكار والتكوين، ورفع مساهمة المقاولات المغربية في الإنتاج.
ويجد المغرب نفسه، بذلك، أمام فرصة لتجاوز مرحلة تصنيع السيارات وتصديرها نحو بناء منظومة صناعية متكاملة للمركبات الكهربائية وبطارياتها ومكوناتها.
فالموقع الاستراتيجي والموارد المعدنية والاتفاقيات التجارية والخبرة الصناعية تشكل قاعدة مهمة للانطلاق، لكن الرهان الحقيقي يتمثل في تحويل الاستثمارات الأجنبية إلى معرفة وتكنولوجيا ومهارات وفرص إنتاج محلية.
وهو ما سيحدد ما إذا كانت المملكة ستكتفي بدور حلقة في سلاسل الإمداد العالمية، أم ستنجح في ترسيخ مكانتها قطباً صناعياً للسيارات الكهربائية والاقتصاد الأخضر.